Domain einzelfundament.de kaufen?
Wir ziehen mit dem Projekt
einzelfundament.de um.
Sind Sie am Kauf der Domain
einzelfundament.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain einzelfundament.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Konstruktion und Bau von hölzernen Segeljollen, Ratgeber von E Müller, Erich MüllerDer hier vorliegende 12. Band der legendären Segelsportbücherei entsprang zunächst dem Wunsch, ein Buch über den Selbstbau von Segeljollen zu schreiben. Im Verlaufe der Bearbeitung erkannte der Autor mehr und mehr, dass der ernsthafte Selbstbauer über das handwerksmässig Praktische hinaus auch eine gewisse Kenntnis der Festigkeitsverhältnisse des Bootskörpers und der Konstruktionsverhältnisse der für den Selbstbau geeigneten Bootsformen besitzen muss. Hierzu kommen die Forderungen der vollständigen Vertrautheit mit der Bezeichnung der einzelnen Bootselemente, das Lesen können der Bau- und Entwurfszeichnungen sowie Kenntnisse rein segelsportlicher Art. Im vorliegenden Band ist zunächst alles das zusammengefasst, was nicht nur als vorbereitendes Wissen des Selbstbauers bezeichnet werden könnte, sondern was zugleich auch hauptsächlich den Segelsportler interessiert.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gründung einer psychotherapeutischen PraxisGründung einer psychotherapeutischen Praxis , Wenn angehende Therapeut:innen ihre eigene Praxis eröffnen, brauchen sie nicht nur eine gute fachliche Ausbildung, sondern auch umfangreiches Know-how zu Betriebsführung, Akquise, zur Einhaltung verschiedener berufsspezifischer Kodizes und nicht zuletzt Wissen über die professionelle Zusammenarbeit mit verschiedenen Berufsgruppen. Damit die hohe Motivation nicht gleich zu Beginn getrübt wird, soll dieses Buch in wichtigen Fragen bei der Gründung einer eigenen Praxis behilflich sein. In chronologischer Reihenfolge werden Themen wie "Schritte vor Eröffnung der Praxis", "Start der Arbeit", "Im Verlauf der Tätigkeit" sowie "Arbeit mit spezifischen Gruppen" behandelt und bieten zusammen einen übersichtlichen und hilfreichen Leitfaden für den Start in die Selbstständigkeit. Die Beitragsautorinnen Helene Drexler, Sabine Dungl-Nemetz, Petra Ehart, Doris Fischer-Danzinger, Barbara Gawel, Sandra Hren, Doris Kisser, Andrea Legerer-Bratengeyer, Karin Matuszak-Luss, Brigitta Mühlbacher, Susanne Pointner und Karin Steinert sind (teilweise lehrende) Existenzanalytikerinnen, die selbst langjährig in selbstständiger Praxis tätig sind und entsprechende Expertise für ihre Beiträge mitbringen. , Ölablassschrauben, Öleinfüllverschluss & Messstäbe > Motoren & Motorteile , Erscheinungsjahr: 202305, Produktform: Kartoniert, Redaktion: Drexler, Helene, Seitenzahl/Blattzahl: 254, Abbildungen: schwarz-weiße Abbildungen, Keyword: Akquise; Andrea Legerer-Bratengeyer; Barbara Gawel; Betriebsführung; Brigitta Mühlbacher; Doris Fischer-Danzinger; Doris Kisser; Gründung; Helene Drexler; Karin Matuszak-Luss; Karin Steinert; Kodizes; Petra Ehart; Praxisgründung; Psychotherapeut; Psychotherapeutin; Psychotherapie; Psychtherapeutische Praxis; Richtlinien für Psychotherapie; Sabine Dungl-Nemetz; Sandra Hren; Selbstständigkeit; Susanne Pointner, Fachschema: Psychotherapie - Psychotherapeut~Therapie / Psychotherapie, Fachkategorie: Psychologie, Warengruppe: HC/Angewandte Psychologie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 211, Breite: 147, Höhe: 15, Gewicht: 344, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,24,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Holzstuhl ISO, Buche, verchromte Konstruktion, Tragfähigkeit 120 kgKonferenzstuhl mit Buche lackiertem Sperrholz Konstruktion aus ovalen Stahlrohren, Oberflächenbehandlung mit schwarzem Pulverlack die Füße sind mit schwarzen Kunststoffgleitern versehen die Sitzfläche und die Rückenlehne sind aus lackiertem Buchensperrholz hergestellt stapelbar (5 Stk.) Tragfähigkeit 120 kg komplettiert geliefert tschechisches Produkt Eigenschaften: Farbe/Dekor: Buche, Konstruktionsfarbe: Chrom, Sitzflächenmaterial: Holz, Rückenlehnenmaterial: Holz, Material der Konstruktion: Metall, Armlehnen: Nein, Stapelbar: Ja, Klappbare Konstruktion: Nein, Tragfähigkeit (kg): 120, Gewicht (kg): 4,5, Gesamthöhe (cm): 78,5, Sitzflächenhöhe (cm): 46,5, Sitzflächenbreite (cm): 46, Sitzflächentiefe (cm): 41,5, Packung: 1 Stk.88,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
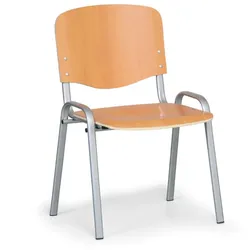
Holzstuhl ISO, Buche, graue Konstruktion, Tragfähigkeit 120 kgstapelbarer Holzstuhl Konstruktion aus ovalen Stahlrohren, die Füße sind mit schwarzen Kunststoffendstücken versehen die Sitzfläche und die Rückenlehne sind aus lackierte Buchensperrholz hergestellt Tragfähigkeit 120 kg im zerlegten Zustand geliefert Eigenschaften: Farbe/Dekor: Buche, Konstruktionsfarbe: grau, Sitzflächenmaterial: Holz, Rückenlehnenmaterial: Holz, Material der Konstruktion: Metall, Armlehnen: Nein, Stapelbar: Ja, Klappbare Konstruktion: Nein, Tragfähigkeit (kg): 120, Gewicht (kg): 7, Gesamthöhe (cm): 77, Sitzflächenhöhe (cm): 42, Sitzflächenbreite (cm): 45, Sitzflächentiefe (cm): 38, Packung: 1 Stk.53,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **


Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Statik und Stabilität der Baukonstruktionen, Gebundene Ausgabe von Christian Petersen, Vieweg & Teubner, 978-3-528-18663-0Statik Und Stabilität Der Baukonstruktionen, Gebundene Ausgabe Von Christian Petersen, Vieweg & Teubner, 978-3-528-18663-0, Seitenanzahl: 959159,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Konstruktion und Bau von hölzernen Segeljollen, Ratgeber von E Müller, Erich MüllerDer hier vorliegende 12. Band der legendären Segelsportbücherei entsprang zunächst dem Wunsch, ein Buch über den Selbstbau von Segeljollen zu schreiben. Im Verlaufe der Bearbeitung erkannte der Autor mehr und mehr, dass der ernsthafte Selbstbauer über das handwerksmässig Praktische hinaus auch eine gewisse Kenntnis der Festigkeitsverhältnisse des Bootskörpers und der Konstruktionsverhältnisse der für den Selbstbau geeigneten Bootsformen besitzen muss. Hierzu kommen die Forderungen der vollständigen Vertrautheit mit der Bezeichnung der einzelnen Bootselemente, das Lesen können der Bau- und Entwurfszeichnungen sowie Kenntnisse rein segelsportlicher Art. Im vorliegenden Band ist zunächst alles das zusammengefasst, was nicht nur als vorbereitendes Wissen des Selbstbauers bezeichnet werden könnte, sondern was zugleich auch hauptsächlich den Segelsportler interessiert.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gründung einer psychotherapeutischen PraxisGründung einer psychotherapeutischen Praxis , Wenn angehende Therapeut:innen ihre eigene Praxis eröffnen, brauchen sie nicht nur eine gute fachliche Ausbildung, sondern auch umfangreiches Know-how zu Betriebsführung, Akquise, zur Einhaltung verschiedener berufsspezifischer Kodizes und nicht zuletzt Wissen über die professionelle Zusammenarbeit mit verschiedenen Berufsgruppen. Damit die hohe Motivation nicht gleich zu Beginn getrübt wird, soll dieses Buch in wichtigen Fragen bei der Gründung einer eigenen Praxis behilflich sein. In chronologischer Reihenfolge werden Themen wie "Schritte vor Eröffnung der Praxis", "Start der Arbeit", "Im Verlauf der Tätigkeit" sowie "Arbeit mit spezifischen Gruppen" behandelt und bieten zusammen einen übersichtlichen und hilfreichen Leitfaden für den Start in die Selbstständigkeit. Die Beitragsautorinnen Helene Drexler, Sabine Dungl-Nemetz, Petra Ehart, Doris Fischer-Danzinger, Barbara Gawel, Sandra Hren, Doris Kisser, Andrea Legerer-Bratengeyer, Karin Matuszak-Luss, Brigitta Mühlbacher, Susanne Pointner und Karin Steinert sind (teilweise lehrende) Existenzanalytikerinnen, die selbst langjährig in selbstständiger Praxis tätig sind und entsprechende Expertise für ihre Beiträge mitbringen. , Ölablassschrauben, Öleinfüllverschluss & Messstäbe > Motoren & Motorteile , Erscheinungsjahr: 202305, Produktform: Kartoniert, Redaktion: Drexler, Helene, Seitenzahl/Blattzahl: 254, Abbildungen: schwarz-weiße Abbildungen, Keyword: Akquise; Andrea Legerer-Bratengeyer; Barbara Gawel; Betriebsführung; Brigitta Mühlbacher; Doris Fischer-Danzinger; Doris Kisser; Gründung; Helene Drexler; Karin Matuszak-Luss; Karin Steinert; Kodizes; Petra Ehart; Praxisgründung; Psychotherapeut; Psychotherapeutin; Psychotherapie; Psychtherapeutische Praxis; Richtlinien für Psychotherapie; Sabine Dungl-Nemetz; Sandra Hren; Selbstständigkeit; Susanne Pointner, Fachschema: Psychotherapie - Psychotherapeut~Therapie / Psychotherapie, Fachkategorie: Psychologie, Warengruppe: HC/Angewandte Psychologie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 211, Breite: 147, Höhe: 15, Gewicht: 344, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,24,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Holzstuhl ISO, Buche, verchromte Konstruktion, Tragfähigkeit 120 kgKonferenzstuhl mit Buche lackiertem Sperrholz Konstruktion aus ovalen Stahlrohren, Oberflächenbehandlung mit schwarzem Pulverlack die Füße sind mit schwarzen Kunststoffgleitern versehen die Sitzfläche und die Rückenlehne sind aus lackiertem Buchensperrholz hergestellt stapelbar (5 Stk.) Tragfähigkeit 120 kg komplettiert geliefert tschechisches Produkt Eigenschaften: Farbe/Dekor: Buche, Konstruktionsfarbe: Chrom, Sitzflächenmaterial: Holz, Rückenlehnenmaterial: Holz, Material der Konstruktion: Metall, Armlehnen: Nein, Stapelbar: Ja, Klappbare Konstruktion: Nein, Tragfähigkeit (kg): 120, Gewicht (kg): 4,5, Gesamthöhe (cm): 78,5, Sitzflächenhöhe (cm): 46,5, Sitzflächenbreite (cm): 46, Sitzflächentiefe (cm): 41,5, Packung: 1 Stk.88,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Holzstuhl ISO, Buche, graue Konstruktion, Tragfähigkeit 120 kgstapelbarer Holzstuhl Konstruktion aus ovalen Stahlrohren, die Füße sind mit schwarzen Kunststoffendstücken versehen die Sitzfläche und die Rückenlehne sind aus lackierte Buchensperrholz hergestellt Tragfähigkeit 120 kg im zerlegten Zustand geliefert Eigenschaften: Farbe/Dekor: Buche, Konstruktionsfarbe: grau, Sitzflächenmaterial: Holz, Rückenlehnenmaterial: Holz, Material der Konstruktion: Metall, Armlehnen: Nein, Stapelbar: Ja, Klappbare Konstruktion: Nein, Tragfähigkeit (kg): 120, Gewicht (kg): 7, Gesamthöhe (cm): 77, Sitzflächenhöhe (cm): 42, Sitzflächenbreite (cm): 45, Sitzflächentiefe (cm): 38, Packung: 1 Stk.53,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Standascher Orgavente Totem 12,5 L dunkelgrau inkl. Aschebehälter aus verzinktem Stahl & Beton-BodenplatteDieser robuste und elegante Standascher eignet sich ideal für hochfrequentierte Raucherbereiche. Sein herausnehmbarer Inneneimer aus verzinktem Stahl lässt sich schnell & einfach entleeren. Die durchdachte Bauweise des Standaschers hält außen Regenwasser fern und sorgt durch seine Trichterform im Inneren dafür, dass eine Rauchentwicklung schnell unter- bunden wird. Besitzt eine UV-beständige Oberfläche für eine lange Lebensdauer. Die Zigaretten-Ausdrückplatte ist von zwei Seiten nutzbar. Der Standascher wird inklusive einer 8,2 kg schweren Beton- platte als Standfuß geliefert. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.385,43 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Famanu Wandmontage Optrekstang - Robuste Konstruktion - 300 kg Tragfähigkeit - SchwarzDie Famanu Wandmontage Optrekstang verwandelt jeden Raum in eine vollwertige Fitnesszone und ist ideal für Kraft- und Core-Training. Diese robuste Wandstange ist die perfekte Lösung, um das Oberkörper- und Core-Training zu optimieren, ohne teure und platzraubende Fitnessgeräte anschaffen zu müssen. Sie eignet sich hervorragend für das Training zu Hause, in der Garage, im Keller oder sogar im Garten. Das kompakte und praktische Design ermöglicht eine einfache Installation an nahezu jedem Ort, sodass das Training flexibel gestaltet werden kann. Die Optrekstang ersetzt mühelos mehrere Fitnessgeräte wie Power Towers, freistehende Klimmzugstangen, Dip-Ständer und Multi-Grip-Stangen und bietet somit eine umfassende Lösung für ein effektives Core-Workout. Die solide Konstruktion trägt ein maximales Gewicht von bis zu 300 kg, sodass sich die Nutzer voll und ganz auf ihre Übungen konzentrieren können. Die Optrekstang ermöglicht eine Vielzahl von Übungen, von klassischen Klimmzügen bis hin zu Va617,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.